Sommaire
Compte bancaire : l’essentiel à savoir
Qu’est-ce qu’un compte bancaire ?
Un compte bancaire est un compte ouvert auprès d’un établissement bancaire, qui permet de déposer, conserver et gérer de l’argent. On parle aussi de compte de dépôt ou de compte courant lorsqu’il sert aux opérations du quotidien.
Ce compte enregistre l’ensemble des mouvements d’argent : versements, retraits, virements, paiements par carte ou prélèvements. Son solde reflète à tout moment la somme dont dispose le titulaire.
En France, l’ouverture et le fonctionnement des comptes bancaires sont encadrés par le Code monétaire et financier, sous le contrôle de l’Autorité de contrôle prudentiel et de résolution (ACPR) pour les établissements agréés.
À quoi sert un compte bancaire ?
Le compte bancaire est l’outil central de la gestion de l’argent au quotidien. Il permet notamment de :
- recevoir son salaire, ses prestations sociales ou ses pensions de retraite complémentaire Agirc-Arrco ;
- régler ses achats par carte, chèque ou espèces ;
- payer ses factures et charges récurrentes par prélèvement ou virement ;
- épargner en associant le compte courant à des produits d’épargne ;
- justifier de sa domiciliation bancaire auprès d’un employeur, d’un bailleur ou d’une administration.
Il constitue également un passage obligé pour de nombreuses démarches administratives, un relevé d’identité bancaire (RIB) étant souvent demandé.
Quels sont les différents types de comptes bancaires ?
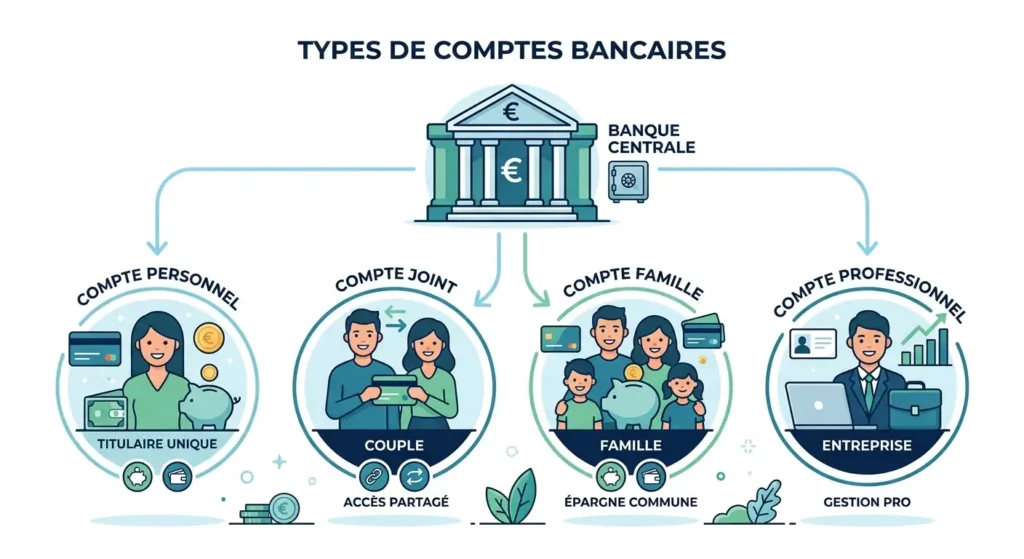
Il existe plusieurs formes de comptes, adaptées à des situations différentes : compte individuel, compte joint, compte indivis, compte professionnel ou encore compte pour mineur. Chacun répond à des règles de fonctionnement propres, notamment en matière de titulaires et de pouvoirs sur le compte. Ces types sont détaillés dans la section suivante.
Peut-on avoir plusieurs comptes bancaires ?
Oui. En France, rien n’interdit à une personne majeure de détenir plusieurs comptes bancaires, dans la même banque ou dans des banques différentes. De nombreux clients combinent ainsi un compte principal avec un compte secondaire dédié à l’épargne, aux projets ou à une activité professionnelle.
Les différents types de comptes bancaires

Le compte individuel
Le compte individuel n’a qu’un seul titulaire. Cette personne est la seule à pouvoir consulter le compte, effectuer des opérations et donner des procurations à un tiers. C’est la forme de compte la plus courante pour un usage personnel.
Le compte joint
Le compte joint est ouvert au nom de deux personnes ou plus, généralement des conjoints, partenaires de Pacs ou membres d’une même famille. Chaque cotitulaire peut agir seul sur le compte, sauf mention contraire dans la convention de compte.
Cette liberté a une contrepartie : chaque cotitulaire est responsable, y compris des opérations réalisées par l’autre, notamment en cas de découvert. En cas de séparation ou de mésentente, il est possible de désolidariser le compte pour limiter cette responsabilité, ou de demander sa clôture.
Le compte indivis
Moins fréquent, le compte indivis suppose l’accord de tous les titulaires pour chaque opération, sauf procuration donnée à l’un d’eux. Il est parfois utilisé dans le cadre d’une succession ou d’une gestion patrimoniale nécessitant un contrôle partagé plus strict qu’un compte joint.
Le compte professionnel
Le compte professionnel est destiné aux entrepreneurs, indépendants, sociétés ou associations pour leurs opérations liées à leur activité. Il est obligatoire pour certaines formes juridiques, notamment les sociétés commerciales, et recommandé pour séparer clairement finances personnelles et professionnelles, même pour les indépendants qui n’y sont pas légalement tenus.
Il obéit à une tarification spécifique, généralement plus élevée qu’un compte particulier, et peut donner accès à des services adaptés : terminal de paiement, gestion de trésorerie, financements professionnels.
Le compte bancaire pour un mineur
Un mineur peut disposer d’un compte bancaire, ouvert avec l’accord de son représentant légal. Selon l’âge et l’établissement, ce compte peut être assorti d’une carte à autorisation systématique et de plafonds de retrait et de paiement adaptés. Le représentant légal conserve un droit de regard sur le fonctionnement du compte tant que l’enfant est mineur.
Compte bancaire et compte de paiement : quelles différences ?
Un compte bancaire est ouvert par un établissement de crédit (une banque), habilité à proposer l’ensemble des services bancaires, y compris le crédit. Un compte de paiement est ouvert par un établissement de paiement, qui ne peut proposer que des services limités : encaissement, paiement, virements et prélèvements, sans possibilité d’accorder un découvert ou un crédit classique.
Certaines néobanques fonctionnent avec des comptes de paiement plutôt qu’avec de véritables comptes bancaires. Une différence importante concerne la garantie des dépôts : elle s’applique aux établissements de crédit, mais pas nécessairement de la même façon aux établissements de paiement, ce qu’il convient de vérifier avant l’ouverture.
Comment choisir un compte bancaire ?
Banque traditionnelle, banque en ligne ou néobanque
Trois grandes familles d’acteurs se partagent le marché français :
- Les banques traditionnelles disposent d’un réseau d’agences physiques et d’un conseiller attitré. Elles conviennent aux personnes qui souhaitent un accompagnement en présentiel, notamment pour des projets comme un crédit immobilier.
- Les banques en ligne sont adossées à un groupe bancaire traditionnel mais fonctionnent sans agence. Elles proposent souvent une carte bancaire gratuite sous conditions de revenus ou d’utilisation, et une gestion entièrement à distance.
- Les néobanques sont des acteurs plus récents, exclusivement mobiles, qui misent sur la simplicité d’usage et l’ouverture de compte rapide. Certaines s’appuient sur un statut d’établissement de paiement plutôt que de banque.
Le bon choix dépend surtout du niveau d’autonomie souhaité, de la fréquence d’usage à l’étranger et du besoin ou non d’un conseiller dédié.
Quels critères comparer avant de choisir ?
Avant d’ouvrir un compte, il est utile de comparer :
- le coût global (tenue de compte, carte, incidents) ;
- la qualité et la disponibilité de l’application mobile ;
- l’accès à un conseiller ou à un service client réactif ;
- les conditions d’éligibilité (revenus minimums, âge) ;
- la possibilité de déposer des espèces ou des chèques facilement ;
- les avis et la solidité de l’établissement.
Quels services bancaires sont proposés ?
Au-delà du compte courant lui-même, une offre bancaire inclut généralement une carte bancaire, un chéquier (optionnel selon les banques), l’accès aux virements et prélèvements, une application mobile, et souvent des produits associés : épargne, assurances, crédits. Certaines banques proposent aussi des offres groupées de services (moyens de paiement et assurances) moyennant un forfait mensuel.
Quelles conditions vérifier ?
Il est recommandé de vérifier, avant de s’engager :
- les conditions de revenus ou de dépôt initial exigées ;
- les frais en cas de non-respect de ces conditions ;
- les plafonds de paiement et de retrait de la carte ;
- les modalités de résiliation ou de clôture du compte ;
- la brochure tarifaire complète, document que chaque banque doit mettre à disposition.
Ouvrir un compte bancaire en France
Qui peut ouvrir un compte bancaire ?
Toute personne majeure résidant en France peut ouvrir un compte bancaire. Les mineurs peuvent également en détenir un, avec l’accord de leur représentant légal. Les personnes non-résidentes peuvent aussi ouvrir un compte, sous réserve de justifier de leur identité et de leur situation, certains établissements limitant toutefois cette possibilité selon les pays de résidence.
Quels documents sont nécessaires ?
L’ouverture d’un compte nécessite généralement :
- une pièce d’identité en cours de validité (carte d’identité, passeport, titre de séjour) ;
- un justificatif de domicile récent ;
- parfois un justificatif de revenus ou de situation professionnelle ;
- un premier versement, si la banque l’exige.
La liste précise varie selon les établissements et selon le type de compte demandé.
Comment ouvrir un compte en agence ou en ligne ?
En agence, l’ouverture se fait avec un conseiller, qui vérifie les documents et fait signer la convention de compte sur place. En ligne, la procédure repose sur un dossier numérique : envoi des pièces justificatives, vérification d’identité à distance (parfois par visioconférence ou reconnaissance faciale), puis signature électronique. Le délai de traitement dépend de l’établissement.
La banque peut-elle refuser l’ouverture d’un compte ?
Oui. Une banque n’est pas tenue d’accepter tout demandeur et n’a pas l’obligation de justifier son refus. Elle doit toutefois, en cas de refus, remettre gratuitement une attestation écrite de refus au demandeur. L’absence de réponse de la banque pendant un délai prolongé peut également être assimilée à un refus.
Que faire en cas de refus : le droit au compte
Toute personne domiciliée en France qui ne dispose d’aucun compte de dépôt et qui s’est vu refuser l’ouverture d’un compte peut faire valoir le droit au compte, prévu par le Code monétaire et financier. La démarche consiste à saisir la Banque de France, munie de l’attestation de refus, en utilisant le formulaire dédié.
La Banque de France désigne alors un établissement, qui doit ouvrir un compte assorti de services bancaires de base gratuits. Ce dispositif garantit un accès minimal aux services bancaires, même s’il ne donne pas accès à l’ensemble des services proposés par les banques (comme le chéquier ou le découvert).
Fonctionnement d’un compte bancaire au quotidien
Versements, retraits et virements
Le compte bancaire peut être alimenté par versement d’espèces, remise de chèque ou virement reçu. Les retraits s’effectuent en agence, aux distributeurs automatiques ou par carte selon les plafonds définis avec la banque.
Le virement permet de transférer de l’argent vers un autre compte, en France ou dans la zone SEPA (l’espace unique de paiement en euros regroupant notamment les pays de l’Union européenne). Il peut être ponctuel, permanent (récurrent, pour un montant fixe) ou instantané, ce dernier créditant le bénéficiaire en quelques secondes.
Paiements par carte bancaire
La carte bancaire permet de régler des achats en magasin, en ligne ou à distance, avec ou sans contact selon le montant. Chaque paiement est associé à un plafond fixé lors de la souscription, modifiable selon les besoins et les usages du titulaire. Certains paiements, notamment en ligne, requièrent une authentification forte via l’application bancaire, imposée par la réglementation européenne sur les services de paiement.
Prélèvements et virements récurrents
Le prélèvement permet à un créancier (fournisseur d’énergie, opérateur, bailleur) de débiter directement le compte, sur autorisation du titulaire via un mandat de prélèvement SEPA. Ce mandat peut être révoqué à tout moment. Les virements récurrents, à l’inverse, sont initiés par le titulaire du compte pour des paiements réguliers, comme un loyer.
Relevé de compte et suivi des opérations
Le relevé de compte récapitule l’ensemble des opérations effectuées sur une période donnée, généralement mensuelle. Il permet de vérifier la cohérence des mouvements, de détecter d’éventuelles anomalies et sert de justificatif pour certaines démarches administratives ou fiscales. Il est recommandé de le conserver plusieurs années.
Solde bancaire et découvert
Le solde du compte correspond à la différence entre les sommes créditées et débitées. Lorsqu’il devient négatif, on parle de découvert. Ce découvert peut être autorisé, dans une limite négociée avec la banque, ou non autorisé lorsqu’il dépasse cette limite ou survient sans accord préalable.
Un découvert non autorisé entraîne généralement des frais spécifiques (agios, commissions d’intervention) plus élevés qu’un découvert autorisé.
Combien coûte un compte bancaire ?
Quels sont les principaux frais bancaires ?
Les frais liés à un compte bancaire couvrent plusieurs postes : la tenue de compte, la carte bancaire, les opérations comme les retraits ou virements, ainsi que les incidents de paiement. Leur montant varie fortement d’un établissement à l’autre et doit figurer dans la brochure tarifaire remise à l’ouverture du compte.
Frais de tenue de compte
Certaines banques facturent des frais de tenue de compte, prélevés mensuellement ou annuellement, pour la gestion administrative du compte. D’autres établissements, notamment en ligne, ne les appliquent pas ou les suppriment sous conditions d’utilisation.
Prix et frais de carte bancaire
Le coût d’une carte bancaire dépend de sa gamme : une carte à autorisation systématique ou classique coûte généralement moins cher qu’une carte premium offrant des assurances et assistances étendues. Certaines banques en ligne proposent une carte gratuite sous conditions de revenus ou de nombre de paiements mensuels.
Frais de retrait et de virement
Les retraits dans le réseau de sa propre banque sont généralement gratuits. Des frais peuvent s’appliquer pour des retraits dans un autre réseau au-delà d’un certain nombre, ou à l’étranger hors zone euro. Les virements SEPA en euros sont en principe gratuits, tandis que les virements internationaux hors SEPA peuvent être facturés.
Frais liés aux incidents de paiement
Un rejet de prélèvement, un chèque sans provision ou un dépassement de découvert autorisé entraînent des frais spécifiques, appelés commissions d’intervention. Ces frais sont plafonnés par la réglementation, avec un plafond réduit pour les personnes reconnues en situation de fragilité financière.
Comment réduire ses frais bancaires ?
Plusieurs leviers permettent de limiter ses frais bancaires :
- comparer régulièrement les offres du marché ;
- opter pour une formule de carte adaptée à son usage réel ;
- éviter les incidents en surveillant son solde et en ajustant son découvert autorisé ;
- demander l’offre spécifique clientèle fragile si l’on y est éligible ;
- privilégier une banque sans frais de tenue de compte si l’on n’a pas besoin d’agence physique.
Compte bancaire et sécurité
Comment sécuriser son compte bancaire ?
La sécurité du compte repose d’abord sur des réflexes simples : ne jamais communiquer ses codes confidentiels, utiliser des mots de passe robustes et différents pour l’accès à l’espace bancaire, et activer les alertes de mouvement proposées par la banque. L’authentification forte, exigée pour de nombreuses opérations sensibles, ajoute une couche de sécurité supplémentaire.
Que faire en cas de fraude bancaire ?
En cas d’opération non reconnue sur son compte, il est nécessaire de la signaler sans délai à sa banque, par écrit si possible, afin de la contester formellement. La banque a l’obligation de rembourser rapidement les opérations non autorisées, sauf en cas de négligence grave avérée du titulaire du compte, appréciée au cas par cas.
Que faire en cas de perte ou de vol de carte bancaire ?
La première urgence est de faire opposition, soit auprès de sa banque, soit via le numéro interbancaire national dédié aux oppositions carte bancaire, joignable en permanence. En cas de vol, il est également conseillé de déposer plainte. L’opposition bloque définitivement la carte, qui devra être remplacée par une nouvelle.
Quelle protection pour l’argent déposé sur un compte bancaire ?
En France, les dépôts effectués sur un compte bancaire sont protégés par le Fonds de garantie des dépôts et de résolution (FGDR), à hauteur de 100 000 euros par client et par établissement bancaire. Cette garantie intervient en cas de défaillance de la banque et s’active automatiquement, sans démarche particulière de la part du client.
Changer de banque et fermer un compte
Pourquoi changer de banque ?
Les motifs de changement de banque sont variés : frais jugés trop élevés, insatisfaction vis-à-vis du service client, déménagement, recherche d’une offre plus adaptée à ses besoins, ou passage d’une banque traditionnelle vers une banque en ligne.
Comment changer de banque ?
Le changement de banque suppose d’abord d’ouvrir un compte dans le nouvel établissement. Le titulaire peut ensuite s’appuyer sur le service d’aide à la mobilité bancaire pour automatiser le transfert de ses opérations récurrentes, ou effectuer lui-même les démarches auprès de ses créanciers et débiteurs habituels.
Comment fonctionne la mobilité bancaire ?
Le service d’aide à la mobilité bancaire est gratuit et proposé par toute nouvelle banque à ses clients particuliers. En signant un mandat de mobilité, le client autorise sa nouvelle banque à effectuer les démarches à sa place : récupération de la liste des opérations récurrentes auprès de l’ancienne banque, puis information des émetteurs de prélèvements et de virements. L’ensemble du processus doit être finalisé dans un délai maximal de 22 jours ouvrés.
Quels comptes et opérations sont concernés par la mobilité bancaire ?
Ce service concerne uniquement les comptes de dépôt des particuliers, à l’exclusion des comptes professionnels. Il couvre les prélèvements réguliers, les virements récurrents et les chèques non débités constatés sur les treize derniers mois. Les produits d’épargne (livrets, PEL, assurance-vie, PEA) ne sont pas inclus dans ce dispositif et doivent, le cas échéant, faire l’objet de démarches distinctes.
Comment clôturer un compte bancaire ?
La clôture d’un compte de dépôt par un particulier est gratuite, quelle que soit son ancienneté. Elle peut être demandée à tout moment, par courrier ou selon les modalités prévues par la banque, sous réserve d’un délai de préavis parfois fixé par la convention de compte. Il est conseillé de vérifier au préalable qu’aucune opération en attente (prélèvement, chèque non débité) ne subsiste, et de récupérer le solde disponible avant la clôture définitive.
Compte bancaire : les situations particulières
Compte bancaire d’un mineur
Le compte d’un mineur reste sous le contrôle de son représentant légal, qui doit généralement autoriser son ouverture et peut être informé des opérations effectuées. Les pouvoirs du mineur sur son compte (retraits, paiements) sont encadrés par la banque et évoluent souvent avec l’âge, jusqu’à l’autonomie complète à la majorité.
Compte bancaire d’une personne sous tutelle ou curatelle
Lorsqu’une personne fait l’objet d’une mesure de protection juridique (tutelle ou curatelle), le fonctionnement de son compte bancaire est adapté en conséquence. Selon la mesure et son étendue, certaines opérations nécessitent l’intervention ou l’accord du tuteur ou du curateur. Les modalités précises dépendent de la décision du juge des contentieux de la protection et doivent être communiquées à la banque.
Compte bancaire après un décès
Au décès du titulaire d’un compte individuel, la banque, informée du décès, bloque en principe le compte dans l’attente du règlement de la succession, à l’exception de certaines dépenses limitées (frais funéraires notamment, sous conditions). Pour un compte joint, le fonctionnement peut se poursuivre au profit du ou des cotitulaires survivants, sauf disposition contraire. C’est également à cette étape que les ayants droit entament les démarches pour percevoir d’éventuelles prestations, telles que la pension de réversion, qui nécessite la transmission d’un relevé d’identité bancaire pour le versement des droits.
Compte bancaire à l’étranger : quelles obligations en France ?
Un résident fiscal français qui détient un compte bancaire ouvert à l’étranger doit le déclarer à l’administration fiscale, indépendamment du fait que ce compte soit ou non utilisé. Cette obligation déclarative s’applique chaque année lors de votre déclaration de revenus et concerne tous les comptes détenus, utilisés ou clos au cours de l’année, y compris ceux ouverts au nom d’un enfant mineur rattaché au foyer fiscal.
Questions fréquentes sur les comptes bancaires
Peut-on avoir plusieurs comptes bancaires ?
Oui, une personne majeure peut détenir plusieurs comptes bancaires, dans un même établissement ou dans des banques différentes, sans limite de nombre imposée par la loi.
Peut-on ouvrir un compte bancaire sans revenus ?
Oui, l’absence de revenus n’empêche pas juridiquement l’ouverture d’un compte bancaire. Certaines banques peuvent toutefois conditionner leurs offres à un niveau de revenus minimum ou à un premier dépôt. En cas de refus, la personne peut faire valoir le droit au compte auprès de la Banque de France.
Une banque peut-elle fermer un compte ?
Oui, une banque peut décider de clôturer un compte, généralement en respectant un délai de préavis prévu dans la convention de compte, sauf motif grave justifiant une clôture immédiate. Elle n’est pas tenue de justifier sa décision dans le cas général.
Peut-on avoir plusieurs banques ?
Oui, il est parfaitement possible d’être client de plusieurs banques en parallèle, par exemple pour répartir ses comptes courants et son épargne, ou pour bénéficier des avantages de plusieurs offres.
Combien de temps faut-il pour ouvrir un compte bancaire ?
Le délai varie selon l’établissement et le mode d’ouverture. Une ouverture en ligne peut être finalisée en quelques jours une fois le dossier complet, tandis qu’une ouverture en agence dépend de la disponibilité des conseillers et de la vérification des justificatifs fournis.
Que devient un compte bancaire en cas de décès ?
Le compte individuel du défunt est bloqué dans l’attente du règlement de la succession, à l’exception de certains prélèvements limités. Un compte joint continue en principe de fonctionner au profit des cotitulaires survivants, sauf indication contraire. Le traitement définitif du compte s’effectue dans le cadre du règlement successoral.
Sources:
Service-Public.fr — Compte bancaire individuel : présentation des règles d’ouverture, de fonctionnement et de fermeture d’un compte bancaire en France.
Banque de France — Faire valoir son droit au compte bancaire : la procédure officielle pour obtenir l’ouverture d’un compte en cas de refus d’une banque.
economie.gouv.fr — Comment utiliser la procédure de droit au compte (DAC) pour ouvrir un compte bancaire : explications du ministère de l’Économie sur ce dispositif.
Fonds de Garantie des Dépôts et de Résolution (FGDR) — site officiel : informations sur la garantie des dépôts bancaires jusqu’à 100 000 € par déposant et par établissement.